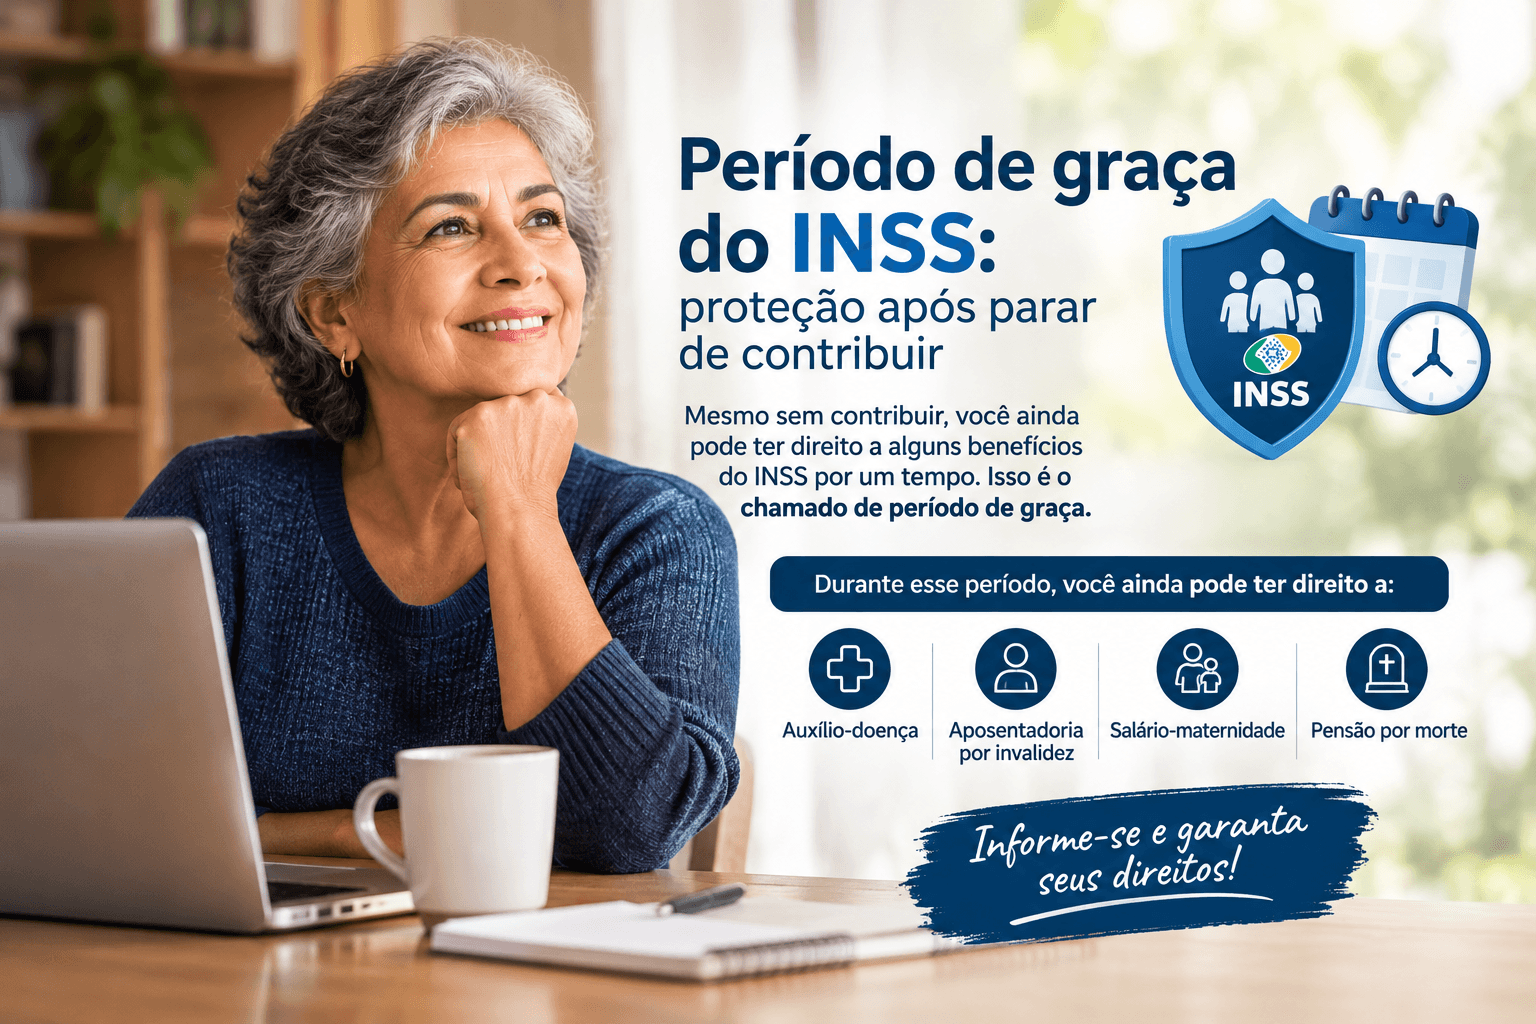
“Parei de contribuir há um ano, então perdi tudo.” Essa conclusão faz muita gente deixar de pedir um benefício a que ainda tinha direito. Na maioria das vezes ela está errada — porque existe o período de graça, um intervalo em que o INSS continua protegendo o trabalhador mesmo sem nenhuma contribuição nova.
Neste guia, a equipe da Bruna Zanatta – Advocacia Previdenciária, em Cuiabá e Várzea Grande (MT), explica o que é a qualidade de segurado, quanto tempo essa proteção dura em cada situação, como estendê-la até 36 meses e o que fazer depois de perdê-la.
O que é qualidade de segurado?
É a condição de quem está coberto pela Previdência Social. Quem tem qualidade de segurado pode pedir benefícios; quem não tem, em regra, não pode — por mais anos que tenha contribuído no passado.
É por isso que esse requisito aparece em praticamente todo benefício do INSS: auxílio-doença, auxílio-acidente, salário-maternidade, aposentadoria por invalidez e também a pensão por morte, em que o que se verifica é a qualidade de segurado do falecido na data do óbito.
Enquanto a pessoa trabalha e contribui, a qualidade de segurado existe automaticamente. A dúvida aparece quando as contribuições param.
O período de graça: proteção sem pagar
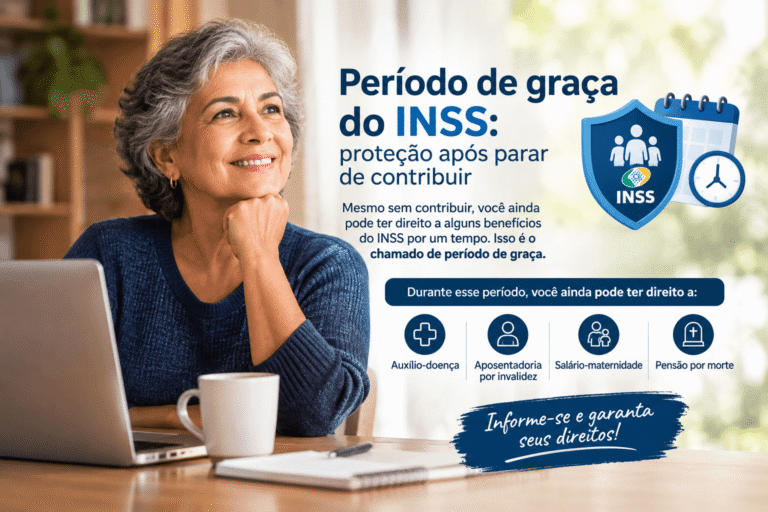
Previsto no artigo 15 da Lei nº 8.213/91, o período de graça é o tempo em que o segurado mantém a proteção mesmo sem contribuir. Os prazos variam conforme a situação:
- Enquanto recebe benefício (exceto auxílio-acidente): sem limite de prazo;
- Regra geral — segurado obrigatório que para de trabalhar ou contribuir: 12 meses;
- Segurado facultativo: 6 meses;
- Segurado preso: até 12 meses após o livramento;
- Serviço militar obrigatório: até 3 meses após o licenciamento.
Como chegar a 24 ou 36 meses
O prazo de 12 meses pode ser esticado por dois acréscimos, que se somam:
- +12 meses para quem tem mais de 120 contribuições mensais (10 anos) sem interrupção que tenha causado perda da qualidade de segurado — total de 24 meses;
- +12 meses para quem comprova desemprego — chegando a 36 meses quando somado ao anterior.
Na prática: um trabalhador com 15 anos de carteira assinada que foi demitido e segue desempregado pode permanecer protegido por até três anos depois da última contribuição. É muito mais do que a maioria imagina.
A regra que dá quase dois meses a mais
Este é um detalhe técnico que muda resultado de caso e quase nunca aparece nos conteúdos sobre o tema.
A perda da qualidade de segurado não acontece no dia seguinte ao fim do período de graça. Ela ocorre apenas depois de vencida a contribuição do mês seguinte ao término do prazo — e essa contribuição vence no dia 15.
Ou seja: se o período de graça terminaria em janeiro, a proteção só se encerra em meados de março. Simplesmente somar 12, 24 ou 36 meses à última contribuição leva a uma conclusão errada — e já fez muita gente desistir de pedir benefício a que ainda tinha direito.
Como comprovar o desemprego
A extensão de 12 meses por desemprego depende de prova. A forma mais direta é o registro no SINE ou no órgão do Ministério do Trabalho, mas a jurisprudência reconhece que esse não é o único caminho: outros meios admitidos em direito também servem.
Na prática, costumam ajudar a baixa na CTPS sem novo vínculo posterior, o recebimento de seguro-desemprego, o próprio CNIS sem registro de atividade no período e, em alguns casos, prova testemunhal.
O que acontece quando a qualidade de segurado se perde
Encerrado o período de graça, o segurado deixa de ter acesso aos benefícios que dependem dessa condição — auxílio-doença, aposentadoria por invalidez, salário-maternidade, pensão por morte para a família.
Mas atenção a um ponto que tranquiliza muita gente: o tempo de contribuição já cumprido não se perde. Quem contribuiu por 20 anos e parou continua com esses 20 anos registrados, e eles valem para a aposentadoria quando os demais requisitos forem cumpridos. O que se perde é a cobertura para os benefícios de risco, não o passado contributivo.
Há também uma proteção importante: quem já havia preenchido todos os requisitos da aposentadoria antes de parar de contribuir tem direito adquirido e pode se aposentar depois, mesmo sem qualidade de segurado.
Como recuperar a qualidade de segurado
Basta voltar a contribuir: com a primeira contribuição, a qualidade de segurado é restabelecida. Mas há uma diferença essencial entre recuperar a qualidade e recuperar o acesso a cada benefício.
Pelo artigo 27-A da Lei nº 8.213/91, quem perdeu a qualidade precisa cumprir metade da carência original para voltar a ter direito a determinados benefícios:
- Benefícios por incapacidade e salário-maternidade: 6 novas contribuições (metade dos 12 meses de carência);
- Auxílio-reclusão: 12 novas contribuições (metade dos 24 meses).
Um alerta prático: pagar contribuições em atraso não ressuscita um período de graça que já expirou. O recolhimento retroativo pode servir para outros fins, mas não reabre uma proteção que se encerrou.
Como evitar perder a proteção
Para quem está sem atividade e pretende continuar coberto, a saída mais simples é contribuir como segurado facultativo, o que mantém o vínculo ativo e evita a contagem do período de graça.
Vale lembrar que a alíquota escolhida tem efeito sobre quais benefícios ficam disponíveis — assunto que detalhamos no guia de planejamento previdenciário.
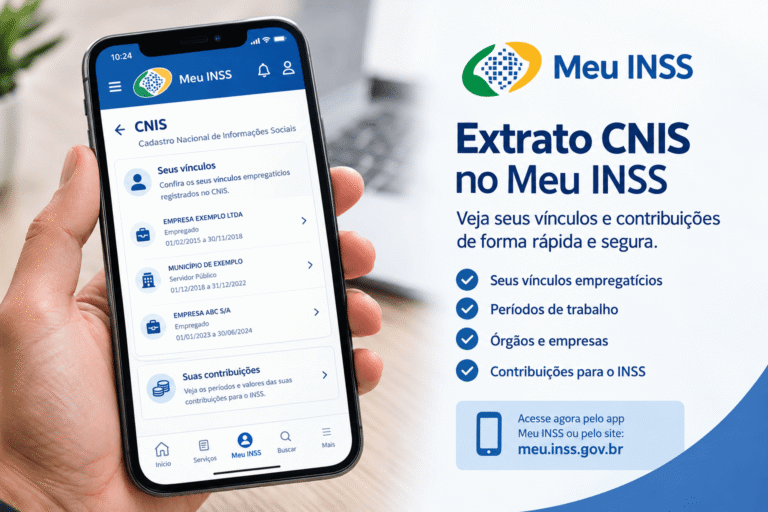
E, para saber exatamente quando foi a última contribuição registrada, o caminho é conferir o extrato do CNIS. Não é raro que um vínculo não declarado pela empresa faça o INSS enxergar uma interrupção que nunca existiu — e negar benefício por perda de qualidade de segurado que, na verdade, não ocorreu.
Como a advocacia previdenciária pode ajudar
Calcular corretamente até quando a proteção se estende, reunir prova de desemprego para alcançar os 36 meses e contestar negativa baseada em interrupção que decorre de erro de cadastro são situações que exigem análise técnica. Na Bruna Zanatta – Advocacia Previdenciária, atendemos segurados de Cuiabá, Várzea Grande e região, analisando cada histórico de forma individual.
👉 Fale com a nossa equipe pelo WhatsApp e descubra se você ainda está protegido.
Perguntas frequentes
Quanto tempo posso ficar sem contribuir e ainda ter direito a benefício?
Em regra, 12 meses. O prazo sobe para 24 meses com mais de 120 contribuições e pode chegar a 36 meses com desemprego comprovado. Para o segurado facultativo, são 6 meses.
Perdi a qualidade de segurado. Perdi também o tempo que contribuí?
Não. O tempo de contribuição permanece registrado e continua valendo para a aposentadoria. O que se perde é a cobertura dos benefícios que exigem qualidade de segurado.
Como recupero a qualidade de segurado?
Voltando a contribuir. Para benefícios por incapacidade e salário-maternidade são exigidas 6 novas contribuições; para o auxílio-reclusão, 12.
Pagar em atraso recupera o período de graça?
Não. Contribuição retroativa não reabre período de graça já encerrado.
Estou recebendo auxílio-doença. Preciso contribuir?
Não. Enquanto estiver em gozo de benefício, a qualidade de segurado é mantida sem limite de prazo — a exceção é o auxílio-acidente, que não produz esse efeito por ser indenizatório.
Meu familiar faleceu sem contribuir há um tempo. A família tem direito à pensão?
Pode ter, se ele ainda estava no período de graça na data do óbito. Vale conferir o histórico antes de descartar o pedido.
Leia também
- CNIS: conferir a última contribuição registrada
- Auxílio-doença: quem tem direito e qual o valor
- Pensão por morte: a qualidade de segurado do falecido
- Planejamento previdenciário: estratégia de contribuição
Este conteúdo tem caráter meramente informativo e não substitui a análise individual de cada situação. Para orientação sobre o seu caso, consulte um advogado previdenciário.